
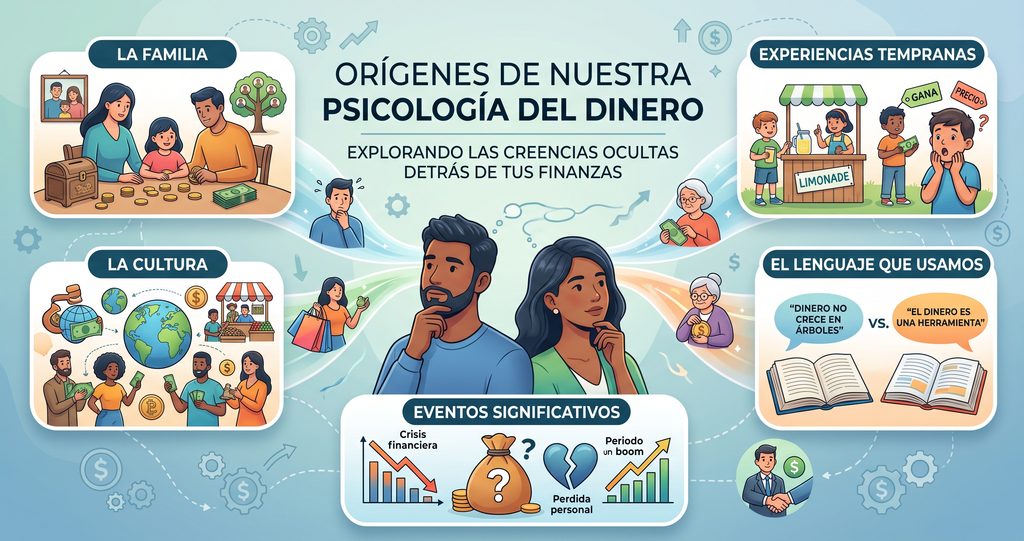
Todos tenemos una relación particular con el dinero. Hay quienes lo ven como una fuente constante de ansiedad, quienes lo gastan apenas lo reciben, quienes lo acumulan obsesivamente por miedo a la escasez, y quienes se sienten cómodos negociando su valor sin culpa ni angustia. Ninguna de estas actitudes nace de la nada. Detrás de cada decisión financiera —grande o pequeña— hay un sistema de creencias que empezamos a construir mucho antes de ganar nuestro primer sueldo, y que en muchos casos ni siquiera hemos examinado conscientemente.
Entender de dónde vienen estas creencias es el primer paso para dejar de repetir patrones que no nos sirven. En este artículo vamos a explorar los principales orígenes de nuestra “psicología del dinero”: la familia, las experiencias tempranas, la cultura, el lenguaje que usamos y los eventos que marcan un antes y un después en nuestra manera de relacionarnos con lo material.
La infancia: el laboratorio silencioso
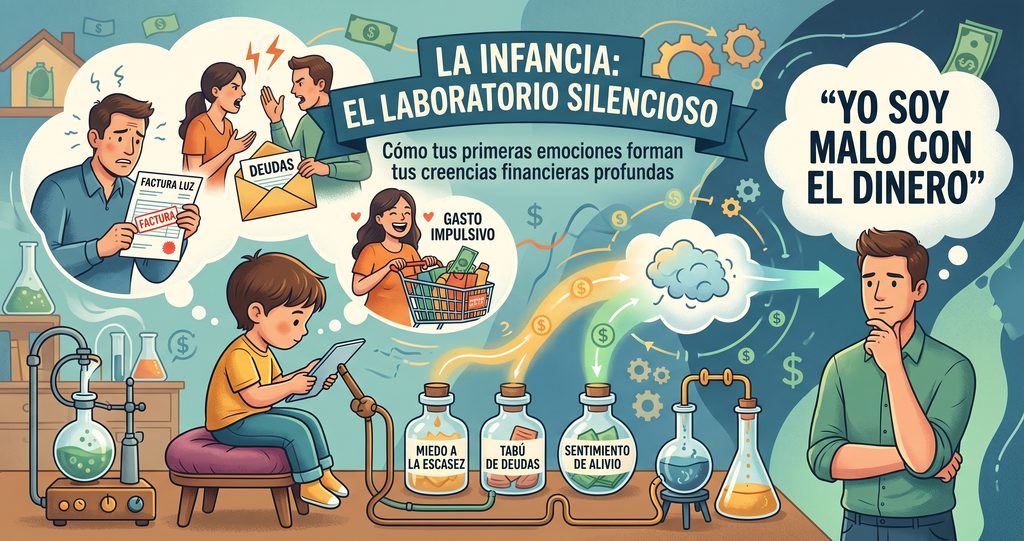
La mayoría de los especialistas en psicología financiera coinciden en algo: nuestras creencias más profundas sobre el dinero se forman antes de los siete años. A esa edad no entendemos todavía cómo funciona una hipoteca ni qué es una tasa de interés, pero sí somos capaces de percibir la tensión en la voz de un padre cuando llega la factura de la luz, el silencio incómodo en una cena cuando se habla de deudas, o la sensación de alivio y celebración cuando alguien recibe un aguinaldo.
Los niños no aprenden sobre el dinero escuchando explicaciones racionales; aprenden observando emociones. Si en tu casa el dinero era motivo constante de peleas, es probable que hoy asocies inconscientemente el dinero con conflicto. Si en cambio era un tema tabú, del que “no se habla”, probablemente te cueste hablar de tus finanzas incluso con tu pareja o tus amigos más cercanos. Y si creciste viendo que el dinero se gastaba impulsivamente para llenar un vacío emocional, es posible que reproduzcas ese mismo mecanismo sin darte cuenta.
Estas primeras experiencias no quedan registradas como recuerdos concretos, sino como una especie de “clima emocional” que después interpretamos como si fuera parte de nuestra personalidad. Decimos “yo soy malo para el dinero” o “el dinero no me importa”, sin notar que en realidad estamos repitiendo una conclusión que sacamos de niños, con información incompleta y una capacidad de análisis todavía inmadura.
Los mensajes directos de la familia
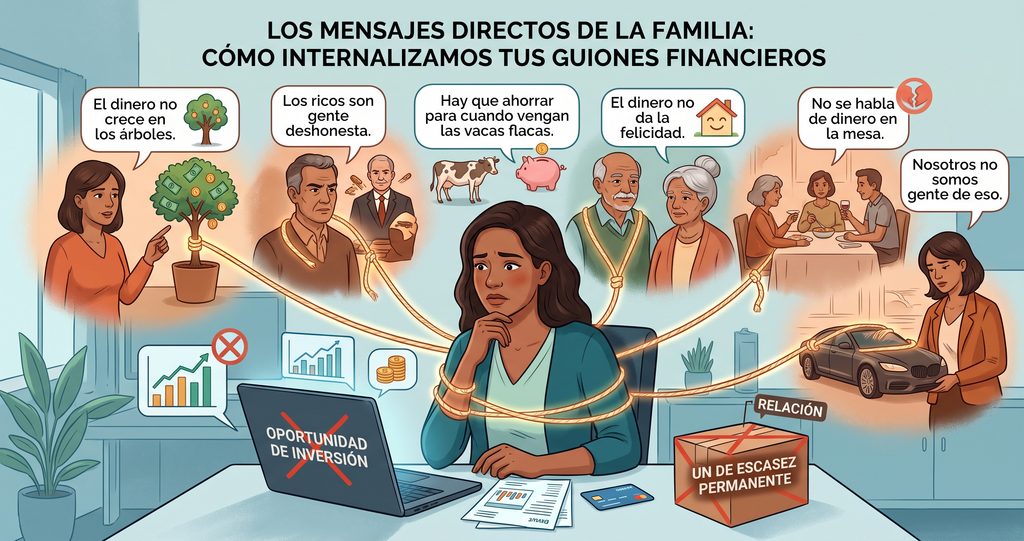
Además del clima emocional, están los mensajes explícitos: frases que escuchamos una y otra vez y que terminamos internalizando como verdades absolutas. Algunas de las más comunes son:
- “El dinero no crece en los árboles.”
- “Los ricos son gente deshonesta.”
- “Hay que ahorrar para cuando vengan las vacas flacas.”
- “El dinero no da la felicidad.”
- “No se habla de dinero en la mesa.”
- “Nosotros no somos gente de eso.”
Cada una de estas frases parece inofensiva por separado, pero repetida durante años se convierte en una especie de guion invisible que dicta nuestras decisiones adultas. Alguien que creció escuchando que “los ricos son deshonestos” puede sabotear inconscientemente sus propias oportunidades de progreso económico, porque en el fondo teme que tener éxito lo convierta en una mala persona. Alguien que escuchó que “hay que ahorrar para las vacas flacas” puede desarrollar una relación de escasez permanente con el dinero, incapaz de disfrutarlo incluso cuando tiene lo suficiente.
Lo interesante es que estos mensajes no siempre son coherentes entre sí, y muchas veces cargamos con creencias contradictorias sin notarlo: podemos creer al mismo tiempo que “hay que trabajar duro para merecer el dinero” y que “el dinero fácil es sospechoso”, lo cual genera una tensión interna constante cada vez que se nos presenta una oportunidad que parece “demasiado buena”.
La cultura y la clase social
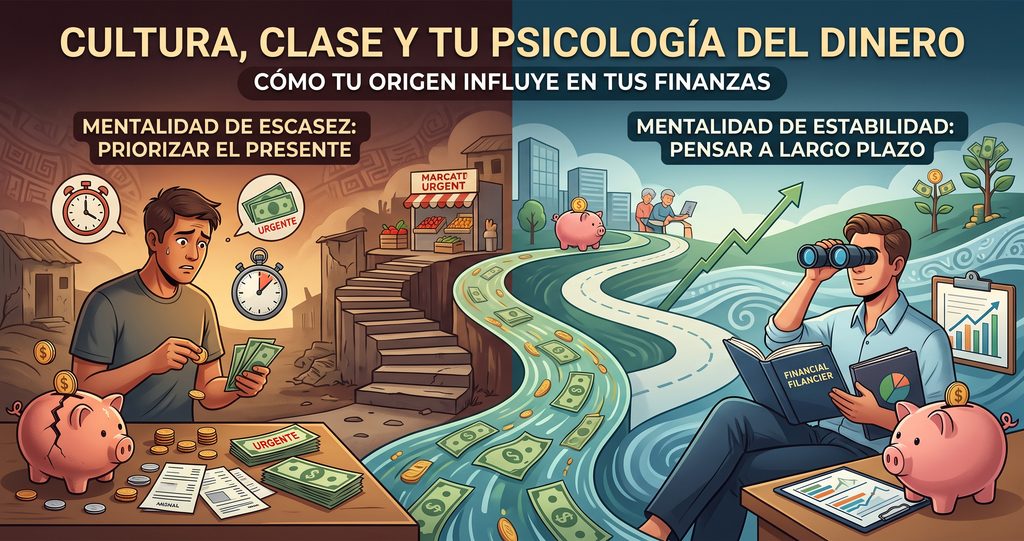
Más allá de la familia, existe un nivel de influencia más amplio: la cultura en la que crecemos. Cada sociedad tiene su propia narrativa colectiva sobre la riqueza, el trabajo y el mérito. En algunas culturas se celebra abiertamente el éxito económico como señal de esfuerzo y virtud; en otras, mostrar dinero se considera de mal gusto o incluso motivo de sospecha moral. En algunos países la idea de “movilidad social” es central en la identidad nacional; en otros predomina una sensación más resignada de que “cada quien nace donde nace y ahí se queda”.
La clase social de origen también deja una huella profunda. Quienes crecen en condiciones de escasez suelen desarrollar lo que algunos economistas conductuales llaman “mentalidad de escasez”: una tendencia a tomar decisiones cortoplacistas, priorizar la urgencia inmediata sobre la planificación a futuro, y experimentar niveles altos de estrés relacionados con el dinero incluso cuando la situación económica mejora. Esto no es un defecto de carácter, sino una adaptación lógica a un entorno de recursos limitados: cuando el futuro es incierto, el cerebro prioriza resolver el presente.
Por otro lado, quienes crecen en entornos de mayor estabilidad económica suelen desarrollar una relación más relajada con el dinero, en la que se da por sentado que “las cosas van a estar bien”, lo cual les permite pensar con más facilidad en términos de inversión y largo plazo. Ninguna de las dos mentalidades es “mejor” en abstracto: cada una tiene sentido en el contexto que la originó, pero puede volverse un obstáculo si se aplica de forma rígida en circunstancias distintas.
El género y los roles asignados
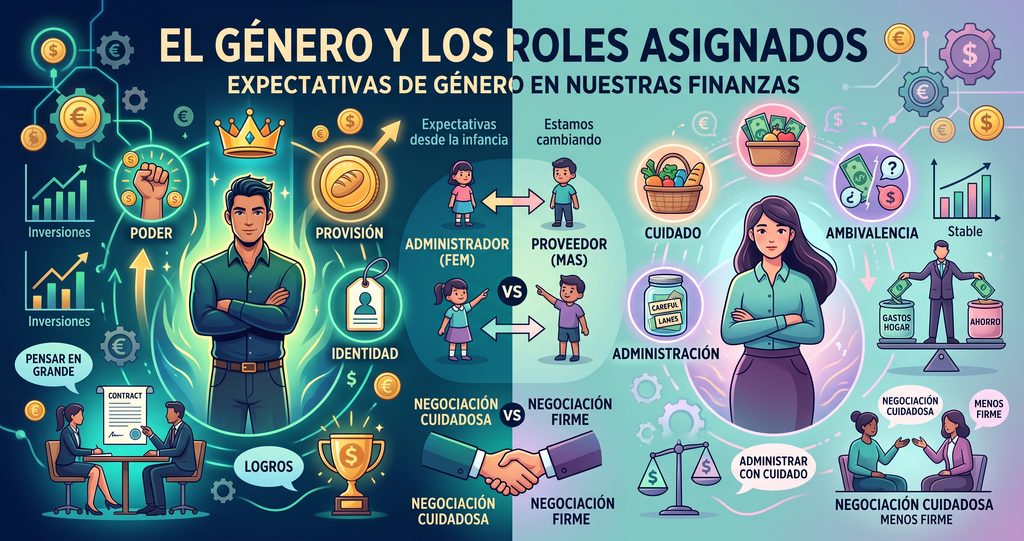
Otro factor decisivo, muchas veces invisible, es el género. Históricamente, en muchas culturas se ha educado a los hombres para asociar el dinero con el poder, la provisión y la identidad personal, mientras que a las mujeres se les ha enseñado a verlo con más ambivalencia: como algo que hay que administrar con cuidado pero no perseguir abiertamente, o incluso como algo “poco femenino” de negociar con firmeza.
Estos roles heredados todavía influyen en decisiones muy concretas: quién negocia su salario con más seguridad, quién se siente cómodo hablando de inversiones, quién asume el rol de “administrador” del hogar y quién el de “proveedor”. Aunque las cosas están cambiando, muchas personas siguen cargando, sin saberlo, con expectativas de género que moldearon su relación con el dinero desde la infancia.
Las experiencias significativas: los momentos que lo cambian todo
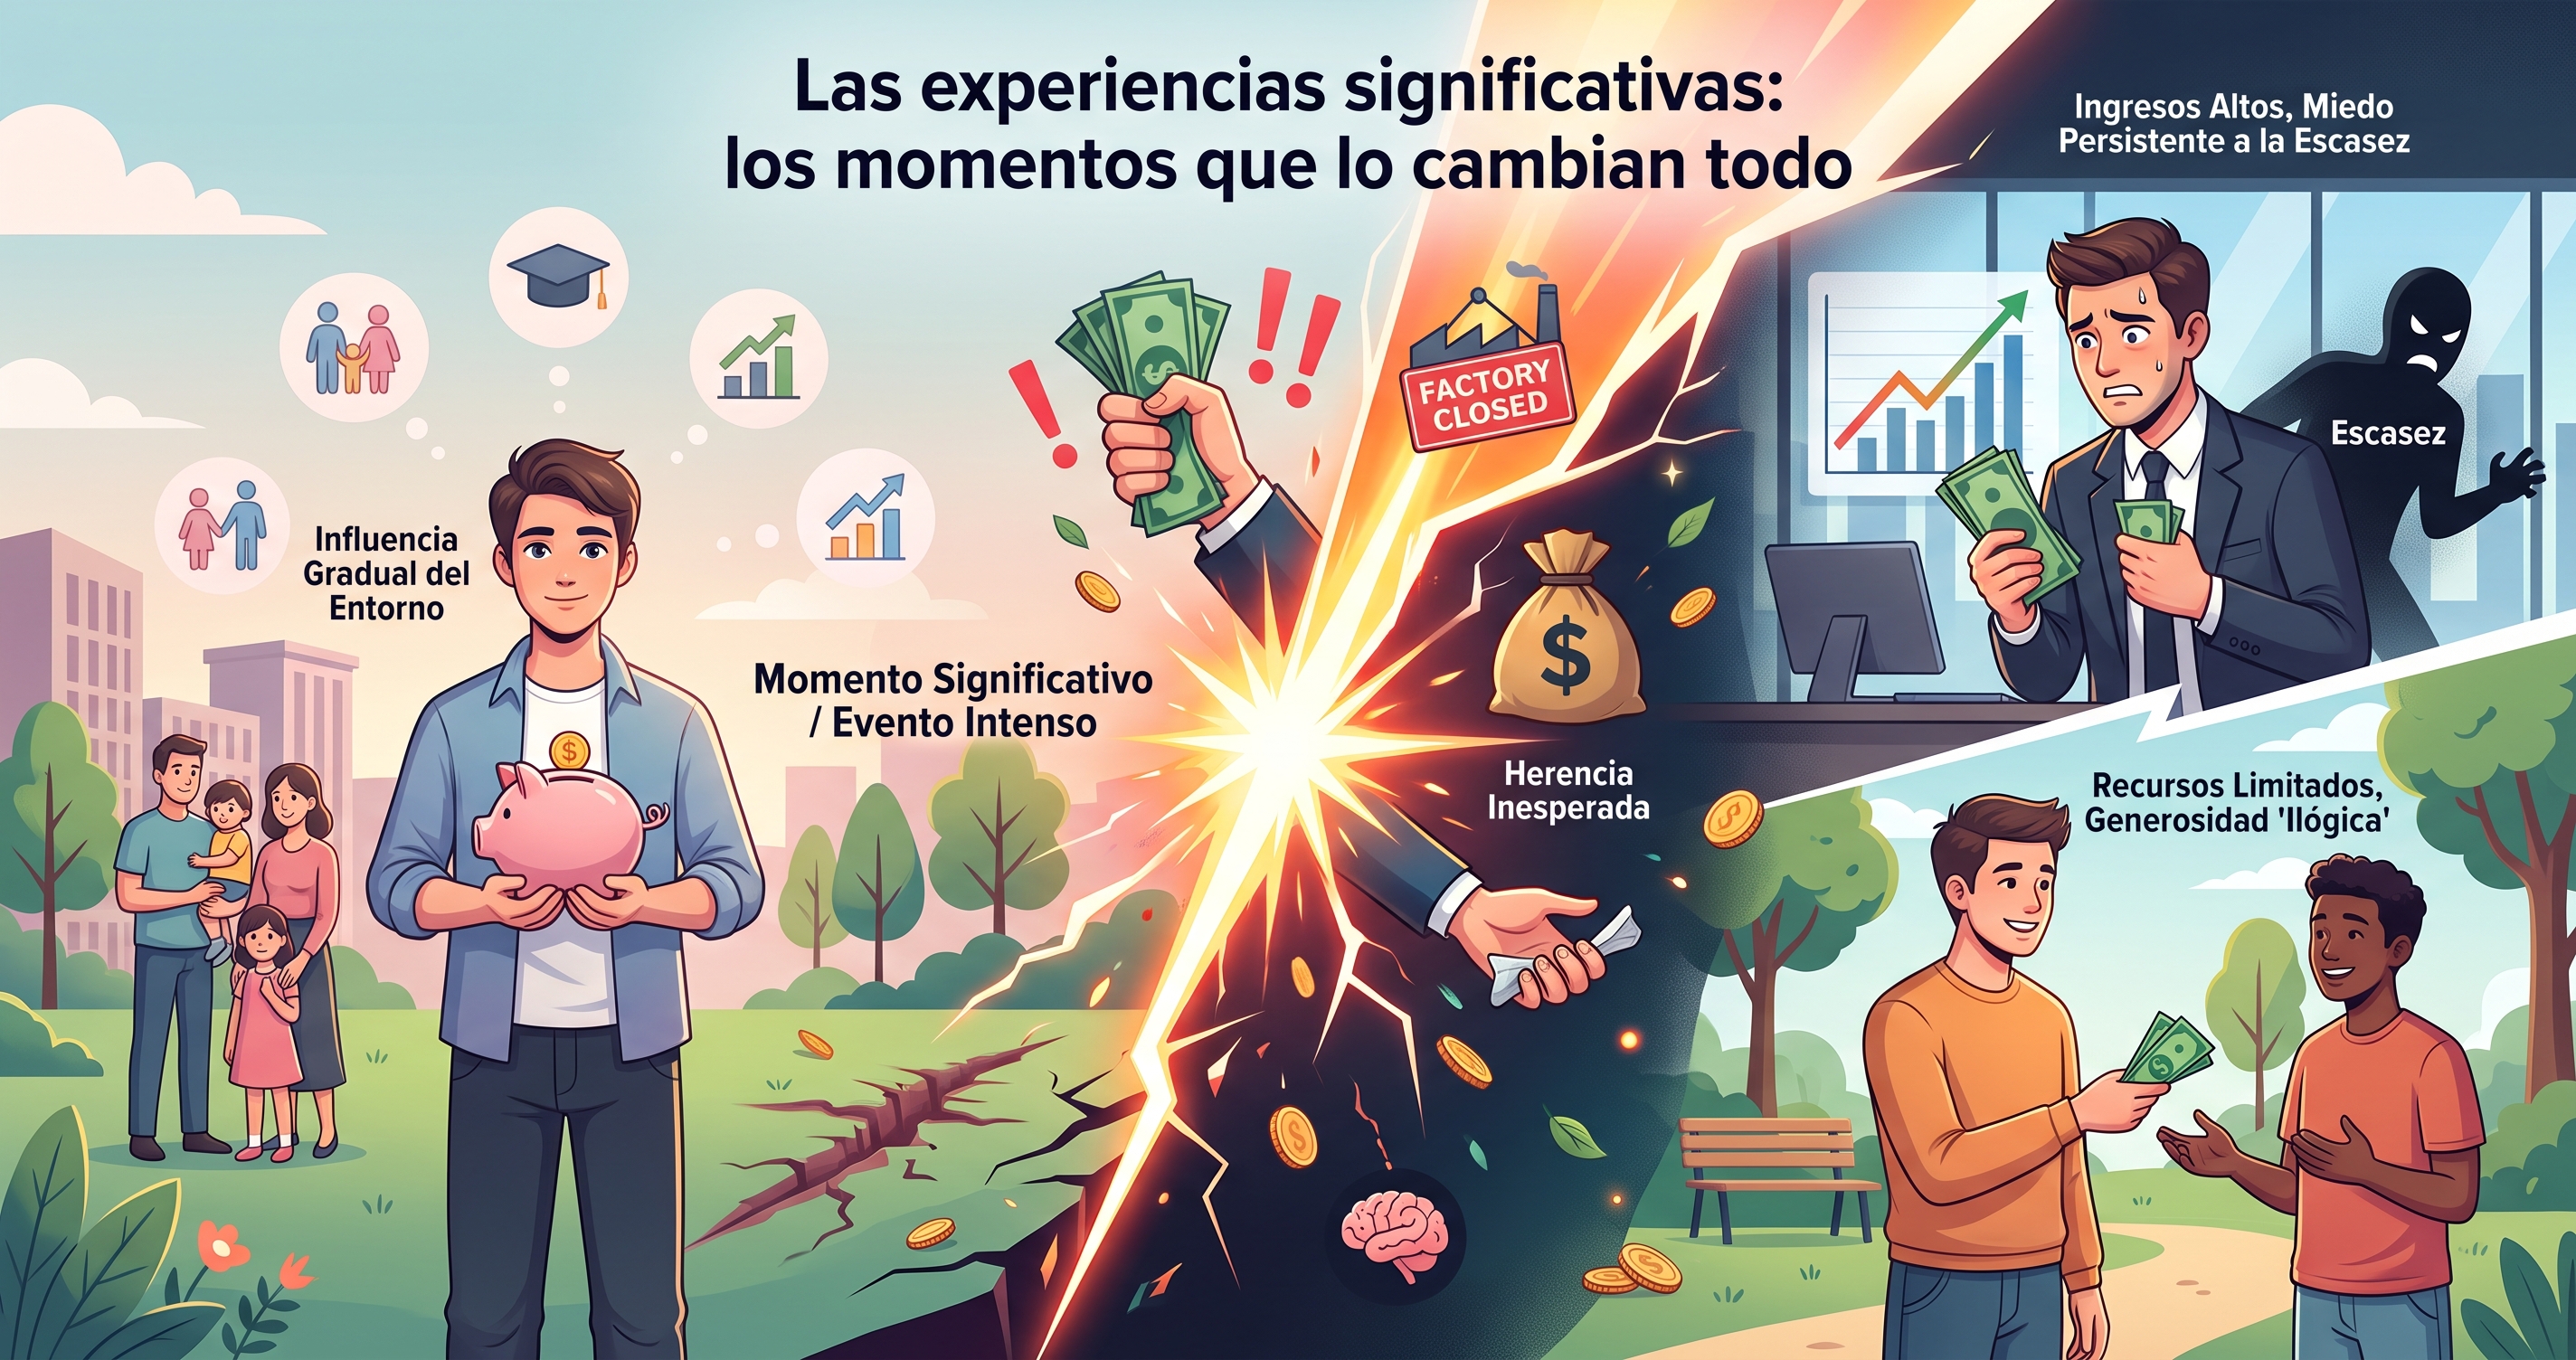
Además de la influencia gradual del entorno, hay experiencias puntuales que funcionan como un antes y un después. Una crisis económica familiar, la pérdida de un empleo, una quiebra, una herencia inesperada, una época de necesidad extrema durante la juventud: estos eventos suelen dejar una marca desproporcionadamente grande en comparación con su duración real.
Alguien que vivió una crisis económica severa en un momento vulnerable de su vida puede desarrollar, años después, un miedo persistente a la escasez, incluso si su situación actual es sólida. Este fenómeno es similar a lo que ocurre con otros tipos de aprendizaje emocional intenso: el cerebro no necesita que la experiencia se repita muchas veces para grabarla como una lección permanente; a veces una sola vivencia intensa es suficiente para instalar una creencia que dura toda la vida.
Por eso es común encontrar personas con ingresos altos que siguen comportándose como si estuvieran en riesgo constante de perderlo todo, o personas con recursos limitados que gastan con una generosidad que parece “ilógica” desde afuera, pero que tiene sentido si se entiende la historia emocional detrás de esa conducta.
El lenguaje que usamos sin darnos cuenta
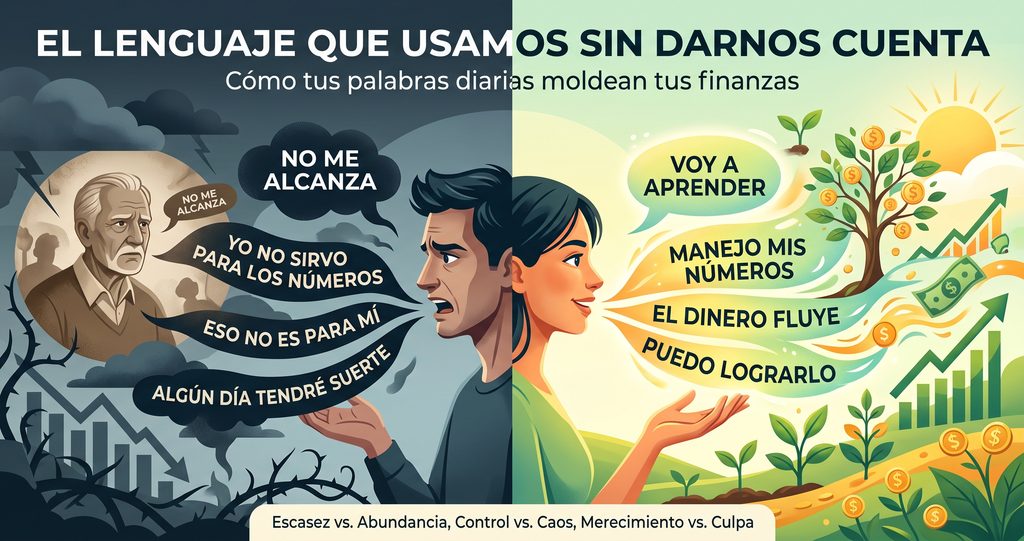
Un aspecto menos evidente, pero igual de poderoso, es el lenguaje cotidiano. La forma en que hablamos del dinero revela —y refuerza— nuestras creencias más profundas. Frases como “no me alcanza”, “yo no sirvo para los números”, “eso no es para mí” o “algún día voy a tener suerte” no son solo descripciones neutras de la realidad: son afirmaciones que, repetidas con frecuencia, terminan moldeando lo que creemos posible para nosotros mismos.
El lenguaje también revela si tendemos a pensar el dinero desde la escasez o desde la abundancia, desde el control o desde el caos, desde el merecimiento o desde la culpa. Prestar atención a las palabras que usamos habitualmente para hablar de nuestras finanzas puede ser un ejercicio revelador: muchas veces descubrimos que llevamos años repitiendo, casi como un mantra, alguna frase que escuchamos de niños en boca de un adulto significativo.
¿Se pueden cambiar las creencias sobre el dinero?
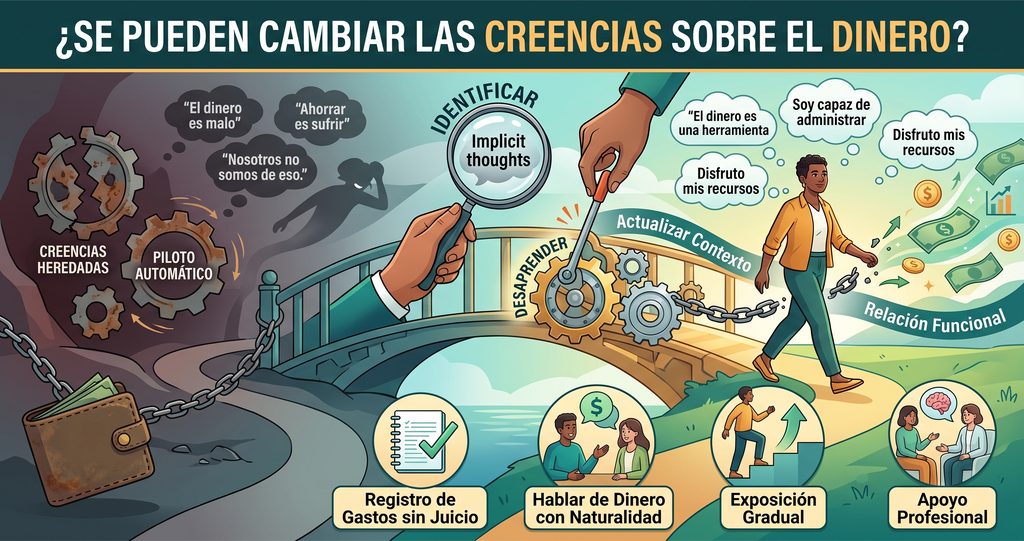
La buena noticia es que estas creencias, aunque profundamente arraigadas, no son inmutables. A diferencia de otros rasgos más estables de la personalidad, las creencias financieras se aprendieron en un contexto específico, lo cual significa que también pueden desaprenderse o actualizarse con el contexto adecuado.
El primer paso es simplemente identificarlas. La mayoría de las personas nunca se ha detenido a preguntarse explícitamente qué cree sobre el dinero; simplemente actúa según esas creencias de manera automática. Hacerse preguntas como “¿qué escuchaba de niño sobre el dinero en mi casa?”, “¿qué emoción asocio con hablar de finanzas?” o “¿qué frase repetía mi familia sobre la riqueza o la pobreza?” puede sacar a la luz patrones que llevaban años operando en piloto automático.
El segundo paso es distinguir entre lo que fue útil en su momento y lo que hoy ya no tiene sentido. Una mentalidad de ahorro extremo pudo haber sido necesaria en una infancia de escasez real, pero puede convertirse en un obstáculo si hoy impide disfrutar recursos que ya se tienen con seguridad. Reconocer el origen de una creencia no significa que haya que eliminarla por completo, sino evaluar conscientemente si sigue siendo funcional en la vida actual.
Finalmente, cambiar la relación con el dinero rara vez ocurre de un día para otro. Se trata de un proceso gradual, que combina la reflexión personal con la práctica concreta: llevar un registro de gastos sin juicio, practicar hablar de dinero con naturalidad, exponerse poco a poco a decisiones financieras que antes generaban ansiedad, o incluso buscar apoyo profesional cuando las creencias heredadas generan un malestar significativo.
Conclusión
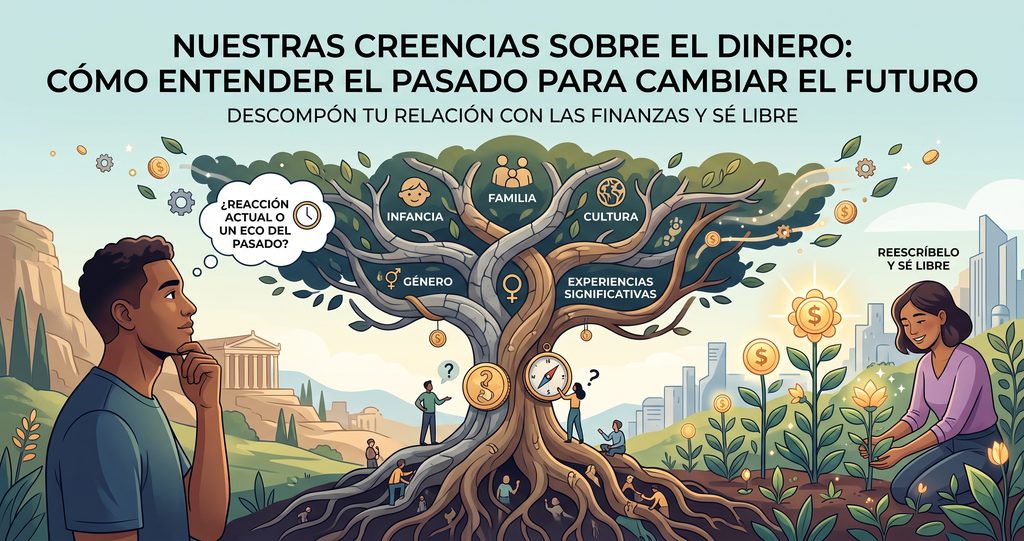
Nuestras creencias sobre el dinero no son simples opiniones racionales que elegimos con libertad; son el resultado acumulado de la infancia, la familia, la cultura, el género y las experiencias significativas que atravesamos a lo largo de la vida. Comprender este origen no busca justificar patrones que nos limitan, sino todo lo contrario: darnos la posibilidad de mirarlos con perspectiva, cuestionarlos y, si es necesario, reescribirlos.
La próxima vez que sientas una emoción intensa frente a una decisión de dinero —ansiedad al revisar el saldo, culpa al comprar algo para ti, incomodidad al negociar un salario— vale la pena hacer una pausa y preguntarte: ¿esta reacción es realmente sobre la situación actual, o es el eco de algo que aprendí hace mucho tiempo? A veces, esa simple pregunta es el primer paso hacia una relación más consciente y más libre con el dinero.